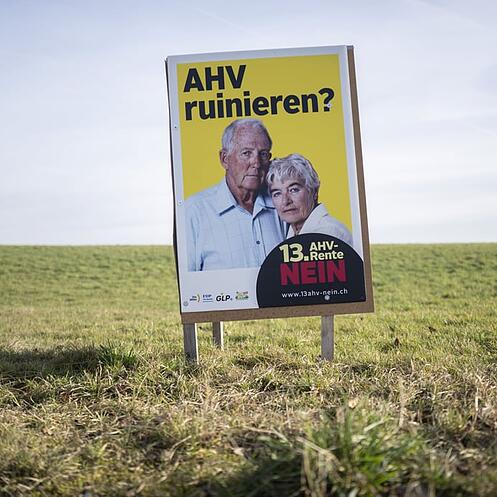
60 Milliarden Franken: So hoch waren die Reserven der AHV Ende letztes Jahr. Das ist ein neuer Rekord. Nie seit der Gründung des Sozialwerks 1948 befand sich mehr Kapital in dessen Fonds. Der imposante Betrag spielt im Abstimmungskampf um die Erhöhung der Mehrwertsteuer, die am 29. November an die Urne kommt, eine wichtige Rolle.
Gegner der Vorlage argumentieren gern mit den Reserven der AHV. Die einen schliessen daraus, dass die Steuererhöhung unnötig ist. Andere sagen, dank dem Polster könne man sich Zeit nehmen für eine neue Reform. Die Befürworter weisen beides zurück. Wer hat Recht?
Für die Einschätzung ist primär eine Grösse relevant: die Ausgaben der AHV. Wie hoch die Rentensumme ist, die das Sozialwerk auszahlen muss, und wie sie sich entwickelt, ist entscheidend für die Höhe der Reserven. Diese dienen als eine Art Sicherheitsnetz im Umlageverfahren. Im Prinzip funktioniert die AHV wie ein Durchlauferhitzer: Auf der einen Seite zahlen Erwerbstätige, Arbeitgeber und Steuerzahler Geld ein, das auf der anderen Seite direkt an die Pensionierten verteilt wird.
Ausgaben erreichen einen neuen Rekord
Bei dieser komplexen Geldverschiebung haben die Reserven zwei Aufgaben: Im Alltag dienen sie zur Überbrückung, weil die Einnahmen und Ausgaben nicht gleichzeitig anfallen. Die Renten müssen monatlich raus, die Einnahmen fliessen weniger regelmässig. Zusätzlich sollen die Reserven helfen, Notlagen zu überstehen, etwa bei einer Rezession, einer Pandemie – oder beim Scheitern einer Reform.
Das Ziel ist klar: Die Liquidität der AHV muss allzeit garantiert sein. Man stelle sich vor, sie könnte eines Tages nicht mehr alle Renten pünktlich auszahlen. Das bedeutet aber auch: Je höher die Ausgaben sind, die garantiert werden müssen, desto höher sollten die Reserven sein. Dieser Grundsatz ist seit den 1960er Jahren auch im AHV-Gesetz verankert. Dort steht, der Fonds der AHV dürfe in der Regel nicht unter den Betrag einer Jahresausgabe sinken.
So gesehen, wirken die heutigen Reserven von 60 Milliarden Franken weniger imposant. Denn auch die Ausgaben sind rekordhoch: 2026 betragen sie inklusive der 13. Rente, die erstmals ausbezahlt wird, rund 58 Milliarden. Allein in den letzten 15 Jahren sind die ausbezahlten Renten um 50 Prozent gestiegen. Das erklärt sich damit, dass nicht nur die Zahl der Pensionierten weiter zugenommen hat, sondern auch die Lebenserwartung.
13 Milliarden Überschuss in den letzten drei Jahren
Die Statistik zeigt, dass die Vorgabe des Gesetzes in den letzten 25 Jahren eingehalten wurde: Anfänglich lagen die Reserven etwas unter einer Jahresausgabe, danach darüber. Die Frage ist, wie es nun weitergeht. Dass die Ausgaben weiterhin steigen, ist angesichts der Demografie klar. Aber die Reserven?
Im Abstimmungskampf verweisen die Gegner der Steuererhöhung auf die Überschüsse der AHV in den letzten drei Jahren. Diese betrugen kumuliert fast 13 Milliarden Franken. Dieses Geld floss in die Reserven. Sie entsprachen Ende letzten Jahres 113 Prozent der Ausgaben, womit die Vorgabe des Gesetzes übertroffen wird. Die Gegner sehen deshalb keinen Bedarf, jetzt gleich Mehreinnahmen zu beschliessen.
Die Befürworter hingegen warnen davor, sich in falscher Sicherheit zu wiegen. Wegen der 13. Rente dürfte das Polster rasch abnehmen und Ende 2026 noch 103 Prozent ausmachen. Und selbst wenn das Volk die Steuererhöhung gutheisst, fliessen die Einnahmen daraus erst ab 2028. Sollte die Vorlage scheitern, dürften mehrere Jahre vergehen, bis eine andere Reform in Kraft treten könnte. Gemäss dem mittleren Szenario des Bundes wird die AHV bereits ab 2027 Verluste schreiben. Wenn keine Reform gelingt, dürften die jährlichen Defizite zunehmen und 2035 ein Ausmass von 4 Milliarden Franken erreichen.
Maximal 2 Prozent Abweichungen von den Prognosen
Diese Verluste müssten vom AHV-Fonds gedeckt werden. Dadurch würden die Reserven bis 2035 von heute 60 auf 37 Milliarden Franken schrumpfen. Die gesetzliche 100-Prozent-Regel könnte nicht mehr lange eingehalten werden. Nach fünf Jahren wären es voraussichtlich noch rund 80 Prozent. Dies allein wäre laut Fachleuten noch keine Katastrophe – wenn sicher wäre, dass danach eine mehrheitsfähige Reform gelingt, die den Abfluss stoppt.
Letztlich hängt das Urteil stark davon ab, ob man den AHV-Finanzperspektiven des Bundes traut. Diese hatten lange einen schlechten Ruf, weil sie zu pessimistisch waren. 2012 führte das Bundesamt für Sozialversicherungen ein neues Rechnungsmodell ein, das präzisere Zahlen lieferte. 2024 aber verursachte das Amt einen Riesenwirbel, als es offensiv über «fehlerhafte Formeln» informierte, die zu einer Überschätzung der Ausgaben führten.
Letztlich waren die Abweichungen gar nicht so gross. Doch der Schaden war angerichtet: Noch heute erwähnen Gegner der Abstimmungsvorlage maliziös, man wisse ja nicht, ob man den Zahlen des Bundes trauen könne. Inzwischen wurde das Rechnungsmodell revidiert und mehrfach überprüft.
Die nackten Zahlen zeigen zudem, dass die Vorhersagen besser sind als ihr Ruf: Vor zwei Jahren hat der Bund in einer Analyse die Prognosen von 2013 mit den effektiven Ausgaben der AHV in den Jahren 2014 bis 2023 verglichen. In den ersten acht Jahren betrug die maximale Abweichung zwei Prozent, danach sechs. Wenn die heutigen Prognosen ähnlich treffsicher sind, verheisst das für die kommenden Jahre nichts Gutes.