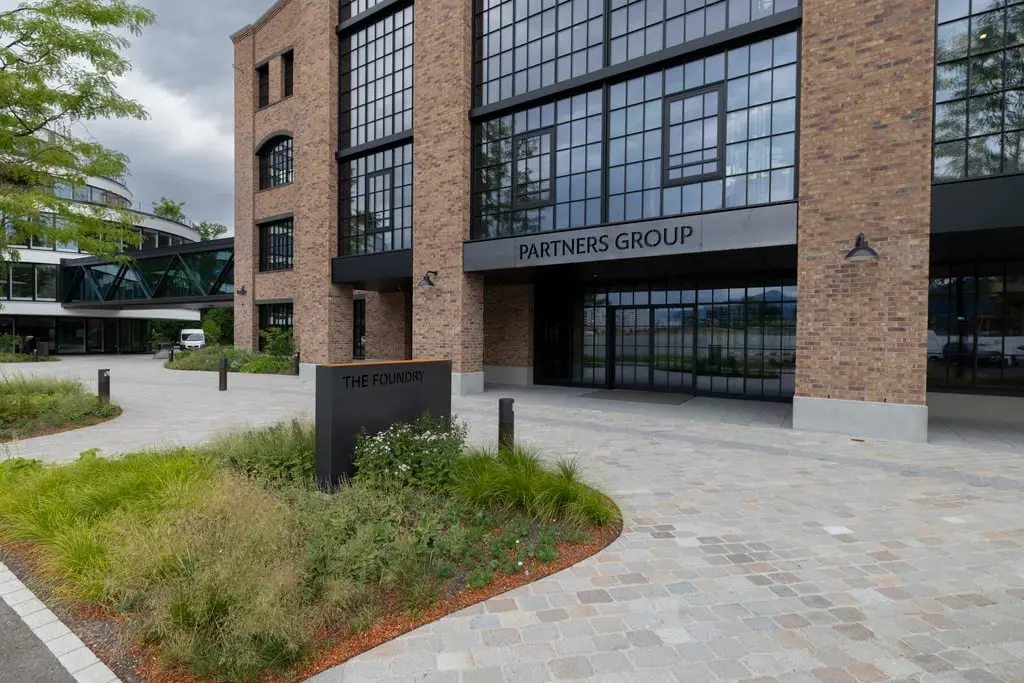
Die Aktien von Partners Group fallen mit Unterbrüchen seit fünf Jahren. Aber so steil wie seit Anfang Jahr war der Abstieg noch nie. Am Donnerstag haben die Titel den tiefsten Stand seit zehn Jahren erreicht. Das Gründertrio Alfred Gantner, Marcel Erni und Urs Wietlisbach ist innert neun Monaten rund 1,6 Milliarden Franken ärmer geworden. Und das, obwohl die Investmentfirma gerade dabei ist, sich neu aufzustellen.
Demnach sollen «die grössten Evergreen-Fonds weiterhin konsequent in die wachsenden Möglichkeiten auf den privaten Märkten investieren können, wenn sie aus ihren regulären Zuflussdynamiken herausgewachsen sind».
Den kryptischen Satz, mit dem sich Partners Group in einem Artikel der Nachrichtenagentur «Bloomberg» zitieren liess, könnte man auf Anhieb positiv verstehen. Tatsächlich aber transportiert der Satz auch eine weniger gute Botschaft, die man ungefähr so lesen kann: Manche Evergreen-Fonds sind in den Boomjahren zu schnell gewachsen. Das viele Geld, das vermögende Private und institutionelle Anleger aus aller Welt in diese Fonds steckten, hat die damals aussergewöhnlich hohen Renditeerwartungen nicht erfüllt.
Der Hauptgrund dafür ist einfach: Wer Geld in einen Fonds einzahlt, erwartet, dass dieses schnell gewinnbringend investiert wird. Diesen Auftrag hat Partners Group ernst genommen und für ihre Fonds Aktien oder Anleihen von einer Vielzahl von Firmen gekauft, für die es keinen Handel an einer öffentlichen Börse gibt. Und Partners Group war damit nicht allein. Weltweit haben sich ähnliche Investmentfirmen um solche Anlagen gerissen – mit der Konsequenz, dass in vielen Fällen zu hohe Preise gezahlt wurden.
Die Anleger sitzen in der Falle
Die Anlagerenditen und die Zufriedenheit der Investoren haben sich verschlechtert. Der Appetit auf Neuanlagen ist weg. Die Fonds sind also «aus ihren regulären Zuflussdynamiken herausgewachsen», wie es Partners Group formuliert. Den Fonds fliessen nicht mehr genügend neue Anlagegelder zu, als dass sie noch in ausreichendem Masse «in die wachsenden Möglichkeiten auf den privaten Märkten investieren können».
Die Anleger sitzen in der Falle. Beispielhaft sichtbar wird das Dilemma in einem der ältesten Evergreen-Fonds von Partners Group, dem 2007 lancierten «Global Value SICAV». Dieser Fonds, dessen Anlagen aktuell mit 6,6 Milliarden Euro bewertet werden, hat in den ersten sechs Monaten des laufenden Jahres eine Rendite von Minus 4,1 Prozent eingefahren. Seit dem Rekordjahr 2021 beläuft sich die durchschnittliche Jahresrendite auf weniger als 4 Prozent. In den Boomjahren 2019 bis 2021 betrug die Rendite im Jahresmittel über 17 Prozent. Auch in den Jahren davor war sie im Durchschnitt ein Mehrfaches höher als in den vergangenen fünf Jahren.
Nun wollen viele Investoren ihre Privatmarktanlagen verkaufen. Evergreen-Fonds lassen dies zwar zu, aber nur in einem sehr begrenzten Umfang von 5 Prozent des Fondsvermögens pro Quartal – aus gutem Grund: Ohne eine solche Begrenzung lässt sich ein Portefeuille mit illiquiden Privatmarktanlagen kaum vernünftig bewirtschaften.
Zu viele Anleger wollen raus
Doch per Ende Juni erreichten die Auszahlungsanträge das Doppelte des vorgesehenen Maximalwertes von 5 Prozent. Das könnte so weitergehen und nicht nur auf den einen Global-Value-Fonds beschränkt bleiben. Inzwischen kann man in den USA, aber auch in Europa Staatsanleihen und andere vergleichsweise sichere Papiere mit Renditen von 5 Prozent und mehr erwerben. Und solche Anlagen sind jederzeit und ohne Limiten über die Börse verkäuflich.
Um den offenbar wachsenden Exit-Wünschen der Fondsinvestoren Herr zu werden, versucht es Partners Group jetzt mit einem Kunstgriff. Der Global-Value-Fonds soll in zwei Teile aufgespalten werden. In einem Teil «A» sollen die zu teuer eingekauften älteren Vermögenswerte untergebracht werden. Von diesen sind geringe Renditen zu erwarten, und viele Investoren dürften den raschen Ausstieg suchen. In einem Teil «B» sollen Investitionen jüngeren Datums mit besseren Renditeaussichten untergebracht werden.
Der Markt glaubt nicht wirklich daran
Partners Group hofft natürlich, dass die Investoren ihre im Teil A freigesetzten Mittel in den Teil B überführen. So würde sich am Total der von Partners Group verwalteten Vermögen und damit am Ertragspotential des Unternehmens nichts ändern. Aber die Kursentwicklung der Partners-Group-Aktien zeigt klar, dass der Markt daran nicht glaubt.
Auch der Basler Unternehmer, Finanzprofessor und Privatmarktspezialist Pascal Böni ist skeptisch. «Ich bezweifle, dass diese und ähnliche Massnahmen für Investoren, welche umfassende Liquidität suchen, das Problem mit illiquiden Privatmarktanlagen lösen können.»
Partners Group und die Branche stehen vor dem Problem, dass der Wind an den Finanzmärkten jetzt immer heftiger aus einer anderen Richtung bläst. Die Branche muss dringend ihre überdimensionierten Segel reffen. «Dass Private Markets aufgrund des enormen Kapitalzuflusses der letzten Jahre dereinst überhitzen und korrigieren würden, ist nicht überraschend», sagt Böni. Segler wissen: Wenn das Boot zu sehr in Schieflage gerät, ist der beste Zeitpunkt zum Reffen schon vorbei.