Nur Wochen bevor die ersten grossen Herbststürme über den Atlantik fegen, sagt Urs Baertschi, Chef des Schadengeschäfts von Swiss Re: «Naturkatastrophen bleiben ein wichtiger Treiber für die Nachfrage nach Rückversicherungsdeckungen.»
Noch im laufenden Jahr könnten Stürme und nicht wetterbedingte Ereignisse wie Erdbeben und Tsunamis die Versicherungsbranche bis zu 320 Milliarden Dollar kosten, schätzt Swiss Re in einem «Extremszenario». Baertschi weilt diese Tage in Monte-Carlo, wo sich die Assekuranz jährlich trifft, um den Bedarf der Branche nach Rückversicherungsdeckungen in Europa auszuloten und die ersten Preisverhandlungen anzubahnen.
Angesichts dieses Extremszenarios müssten international tätige Erstversicherer wie Zurich, Allianz oder Generali eigentlich ins Zittern kommen. Die genannten 320 Milliarden Dollar wären dreimal so viel wie das, was Schäden aus Naturkatastrophen die Versicherungswirtschaft im Vorjahr gekostet haben. Und es wären fast doppelt so viel wie 2017, dem schlimmsten Naturschadenjahr aller Zeiten, in dem mit Harvey, Irma und Maria gleich drei verheerende Wirbelstürme die amerikanische Ostküste verwüsteten.
«Andrew» bleibt unvergessen
Aber Baertschis Kunden und er selbst wissen, dass die Eintretenswahrscheinlichkeit des Extremschadenszenarios gering ist. Damit das Szenario wahr würde, müssten gleich drei Wirbelstürme von der Kraft eines Andrew in Florida wüten. Andrew hatte 1996 versicherte Schäden in Höhe von 36 Milliarden Dollar verursacht. Heute würden die gleichen Schäden wohl 100 Milliarden Dollar kosten, schätzt Swiss Re.
Andrew war ein Schlüsselereignis in der globalen Versicherungswirtschaft. Der Sturm führte weltweit zu einem schlagartigen Anstieg der Rückversicherungsprämien um 65 Prozent. Dass grosse Schadenereignisse zu schlagartigen Preisschüben im Rückversicherungsmarkt führen, ist normal. Denn die Laufzeit von Rückversicherungsverträgen ist auf ein Jahr begrenzt.
Das Rendez-vous-de-Septembre in Monte-Carlo ist der erste offizielle Termin, an dem die Assekuranz in Europa mit dem Ausgleich von Angebot und Nachfrage von Rückversicherungsdeckungen für das kommende Jahr beginnt.
Prall gefüllte Kassen
Ein hervorragendes Börsenjahr hat die Kassen vieler Versicherungskonzerne gefüllt. Allein in der Schweiz schaffte die Branche 2025 mehr als eine Verdopplung des aggregierten Jahresergebnisses auf über 24 Milliarden Franken, wie der vor wenigen Tagen veröffentlichte Versicherungsmarktbericht 2025 der Finanzmarktaufsicht zeigt.
Die hohen Kapitalpuffer ermöglichen es den Erstversicherern, von den selten auftretenden Grossrisiken mehr selbst zu tragen. Das dämpft die Nachfrage nach Rückversicherungen. Die Rückversicherer ihrerseits könnten der Versuchung erliegen, mehr Geschäft mit tieferen Preisen anzulocken. Beides führt am Ende dazu, dass die Preise für die gefährlichsten Grossrisiken fallen, was die Gewinne der Rückversicherer abschmelzen lässt.
Der sinkende Preistrend in der Rückversicherung ist bereits seit zwei Jahren im Gang. Dies, nachdem zuvor die Kumulation grosser Schäden zu einem enormen Preisschub und stark erhöhten Selbstbehalten für die Erstversicherer geführt hatte.
Swiss Re und andere Rückversicherer versuchen im Zug der anlaufenden Verhandlungsrunden mit Extremszenarien und anderen Argumenten den Preisverfall zu bremsen oder gar zu stoppen. «Der Wert der Rückversicherung war nie deutlicher erkennbar als heute», sagte Thomas Blunck, Konzernleitungsmitglied der Münchener Rück am Wochenende in Monte-Carlo.
Was er damit meinte: Hitzewellen und Klimawandel verursachen nicht nur weltweit sichtbare Grosskatastrophen, sondern auch viele kleinere Ereignisse, wie jüngst der Hagelsturm im Kanton Zürich, die in der Summe weltweit das Ausmass von Grossereignissen angenommen haben.
Gefährliche Waldbrände
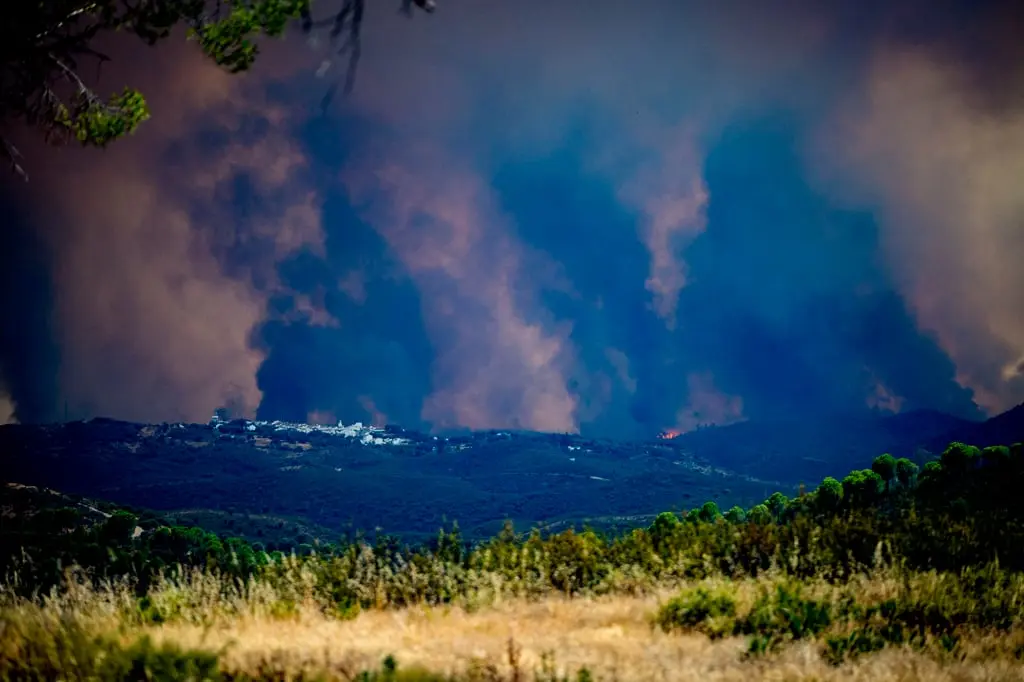
Die diesjährigen Waldbrände in Europa hätten zwar bei weitem nicht die gleichen Schäden verursacht, wie die Wild Fires in und um Los Angeles vor einem Jahr. Aber auch in Europa hätten die Wälder in der Nähe von Großstädten wie Bordeaux, Marseille, Madrid oder auf Sizilien gebrannt, warnte die Münchner Rück stellvertretend für die ganze Branche.
Brancheninsider glauben nicht, dass der weitere Preisverfall für Rückversicherungsdeckungen im kommenden Jahr noch aufzuhalten ist. Dafür habe die ganze Assekuranzbranche in den vergangenen Jahren schlicht viel zu gut verdient, meint einer.
Noch im Juni, als die erste Hitzewelle Europa in Beschlag zu nehmen begann, glaubten mindestens die Investoren, dass der Preisverfall durch diese Situation umgedreht werden könnte. Als Folge davon setzten die Swiss-Re-Aktien nach einem steilen Abstieg zu einem Comeback an. Dieses Feuer scheint in den vergangenen Tagen erloschen zu sein.
Selten gebraucht, aber unverzichtbar
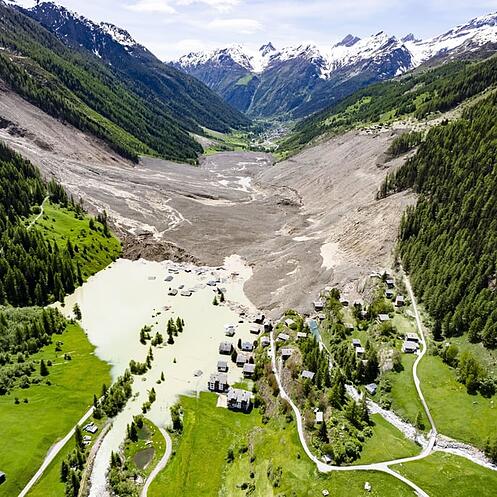
Rückversicherer verkaufen Deckungen für Spitzenrisiken, die sich statistisch nur selten materialisieren. Treten die seltenen Extremereignisse aber dennoch ein, können sie die finanziellen Kapazitäten der Erstversicherer arg strapazieren. Ein anschauliches Beispiel, wie Rückversicherung funktioniert, liefert der Elementarschadenpool von privaten Versicherungsunternehmen in der Schweiz. Verschiedene Naturereignisse, allen voran der Bergsturz in Blatten, haben bei den Pool-Versicherungen 2025 Schadenzahlungen von schätzungsweise 273 Millionen Franken verursacht. Die Mobiliar trug bekanntlich die Hauptlast davon. Die Rückversicherer kamen ungeschoren davon. Sie hätten erst ab einer Gesamtschadensumme von 550 Millionen Franken einspringen müssen – bis zu einer Obergrenze von knapp 1,8 Milliarden Franken. Das letzte Mal, als die Rückversicherer dem Elementarschadenpool beispringen mussten, war vor 20 Jahren. Vier Tage ununterbrochenen Starkregens hatten im August 2005 vor allem in der Zentralschweiz ganze Dörfer unter Wasser gesetzt. Ein fataler Dammbruch am Linthkanal wurde nur knapp vermieden. Das Total der im Elementarschadenpool versicherten Schäden betrug in jenem Jahr nahezu 1,2 Milliarden Franken. Davon mussten die Pool-Versicherungen 450 Millionen Franken übernehmen. Die Rückversicherer schulterten etwa 600 Millionen Franken. Das Maximum wären 750 Millionen Franken gewesen. Wie sich die Rückversicherungsprämien auf Haus- und Hausratsversicherungen auswirken, hängt unter anderem vom finanziellen Zustand des Erstversicherers ab. Hat ein Erstversicherer ein knappes Eigenkapitalkleid und braucht daher viel Rückversicherungsdeckung, können sich deren Preisveränderungen durchaus «substantiell» auf die Prämien der Endversicherten auswirken, sagt Eduard Held, Geschäftsführer des Elementarschadenpools auf Anfrage. (dz)