Guntram Wolff ist besorgt. Er sehe «ernst zu nehmende Signale», dass sich eine neue Finanzkrise anbahne. Und das, was sich da an den Finanzmärkten zusammenbraue, habe das Potenzial, das politische Europa in die Luft zu jagen, sagt der Wirtschaftsprofessor von der Freien Universität Brüssel.
Was ist geschehen? Ende vergangene Woche stellte der französische Premierminister Sébastien Lecornu in der Assemblée nationale in Paris seinen Budgetentwurf für 2027 vor. Dieser sollte eigentlich die Märkte beruhigen – tat aber genau das Gegenteil: Erneut plant Frankreich mit einem Defizit von 5 Prozent. Die Sparanstrengungen bleiben deutlich hinter den Erwartungen zurück.
Frankreich steckt die Eurozone an
Die Reaktion der Anleger folgte umgehend: Am Tag nach der Haushaltspräsentation stieg der sogenannte «Spread» auf 160 Basispunkte. Dieser Wert beschreibt den Risikoaufschlag, den Frankreich im Vergleich zu Deutschland für seine Staatsschulden bezahlen muss. Niemals seit der Finanz- und Schuldenkrise von 2011/12 war er so hoch. Zwischenzeitlich lag das Zinsniveau für zehnjährige französische Staatsanleihen bei fast 5 Prozent.
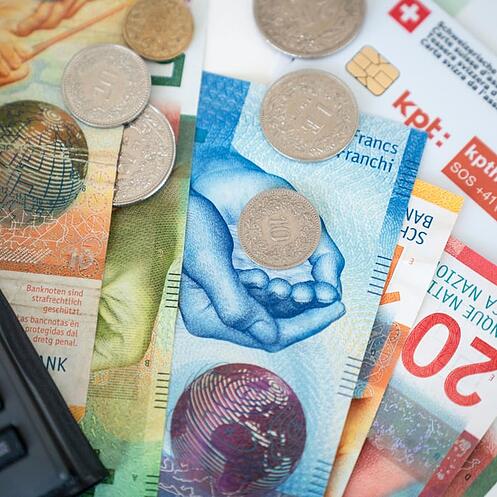
Am Montagmorgen griff die Nervosität auf die Eurozone über. Die Gemeinschaftswährung sackte zum Börsenstart ab und fiel gegenüber dem Dollar auf ein 17-Monate-Tief. Auch gegenüber dem Franken verlor sie markant an Wert. Ein deutliches Zeichen dafür, dass die französische Krise Europa anzustecken droht.
Die Regierung in Paris versuchte, zu beruhigen. Es gebe «keinerlei Probleme», neue Schulden auszugeben. «Die Leute wollen die französischen Papiere, aber sie wollen sie zu einem höheren Preis als früher», sagt Finanzminister Roland Lescure.
Doch genau darin liegt die Krux. Schon heute bezahlt Frankreich jährlich 65 Milliarden Euro an Schuldzinsen – es ist der höchste Budgetposten und mehr als etwa für Bildung oder die Armee. Steigen die Zinsen weiter, wird die Schuldenlast immer schwerer.
Mélenchon will Schulden «ins Feuer werfen»
Das Problem ist, dass es kaum Aussichten auf Besserung gibt. Der linke Präsidentschaftskandidat Jean-Luc Mélenchon hat angekündigt, nach seiner Wahl die französischen Schulden «ins Feuer» werfen zu wollen. Auch der Rechtsaussen-Kandidatin Marine Le Pen wird nicht zugetraut, den Haushalt zu konsolidieren. Und einem Präsidenten aus der Mitte dürfte die nötige Mehrheit im Parlament fehlen.
Für Wirtschaftsprofessor Wolff liegt darin die eigentliche Gefahr: Die grundsätzlichen Zweifel an Frankreich haben sich bereits festgesetzt. Das Risiko bestehe, dass es eines Tages zu einer Massenbewegung kommt und viele Investoren gleichzeitig ihr Geld aus Frankreich abziehen. Die Folge wäre eine Explosion der französischen Schuldzinsen, was das Land in die Zahlungsunfähigkeit drängen würde.
Wann ein solcher «Kipppunkt» erreicht ist, kann niemand abschätzen. Es kann aber ziemlich plötzlich geschehen. Die Turbulenzen der vergangenen Woche waren Vorboten. Auslöser könnten schon eine neue Statistik mit desaströsen Wirtschaftszahlen oder eine Umfrage zu den Präsidentschaftswahlen sein.
Und dann stellt sich die entscheidende Frage: Wer könnte Frankreich noch retten?
Genau hier unterscheidet sich die Situation fundamental von der vergangenen Eurokrise. Frankreich ist für Europa zwar «zu gross, um zu scheitern». Aber gleichzeitig ist es auch «zu gross, um gerettet zu werden», sagt Wolff.
Die EZB muss glaubwürdig bleiben
Für «undenkbar» hält es der deutsche Ökonom, dass die Europäische Zentralbank (EZB) wie bei Griechenland französische Schuldpapiere in grossem Stil aufkauft. Immerhin habe Frankreich in den vergangenen 35 Jahren durchgehend über seine Verhältnisse gelebt und es nicht geschafft, einen ausgeglichenen Haushalt zu führen. Würde die EZB diese Politik mit einem riesigen Anleihenkaufprogramm nachträglich goutieren, wäre ihre Glaubwürdigkeit dahin.
Stattdessen müsste die EZB eine harte Linie fahren und zusammen mit den anderen EU-Staaten Frankreich zu Reformen zwingen. Die Rückkehr zu einem vernünftigen Haushalt sei die einzige Möglichkeit, um das Vertrauen der Märkte wieder zurückzugewinnen, sagt Wolff.
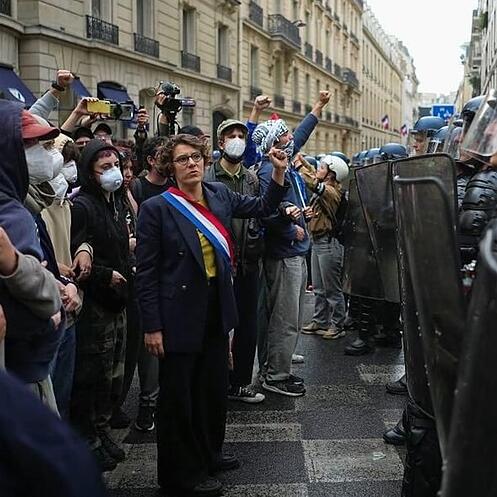
Ein solches von aussen aufgezwungenes Sanierungsprogramm wäre aber ohne Zweifel mit enormen sozialen Härten verbunden. Und das in einem Land, das schon heute politisch blockiert ist.
«Grande Nation» unter deutschem Spardiktat?
Der Unterschied für Europa besteht darin, dass Frankreich ein anderes Kaliber als Griechenland ist. Wolff: «Als griechische Zeitungen den damaligen deutschen Finanzminister Wolfgang Schäuble als ‹Hitler› beschrieben, war das unangenehm. Aber es konnte politisch noch weggesteckt werden.»
Bei Frankreich aber würden die Verwerfungen Europa im Kern erschüttern. Vor allem dann, wenn sie sich gegen Deutschland mit seiner historischen Vergangenheit richten würden. Als «absolut explosiv» nennt er eine solche Gemengelage. Wolff: «Es gibt also guten Grund, ernsthaft besorgt zu sein.»