


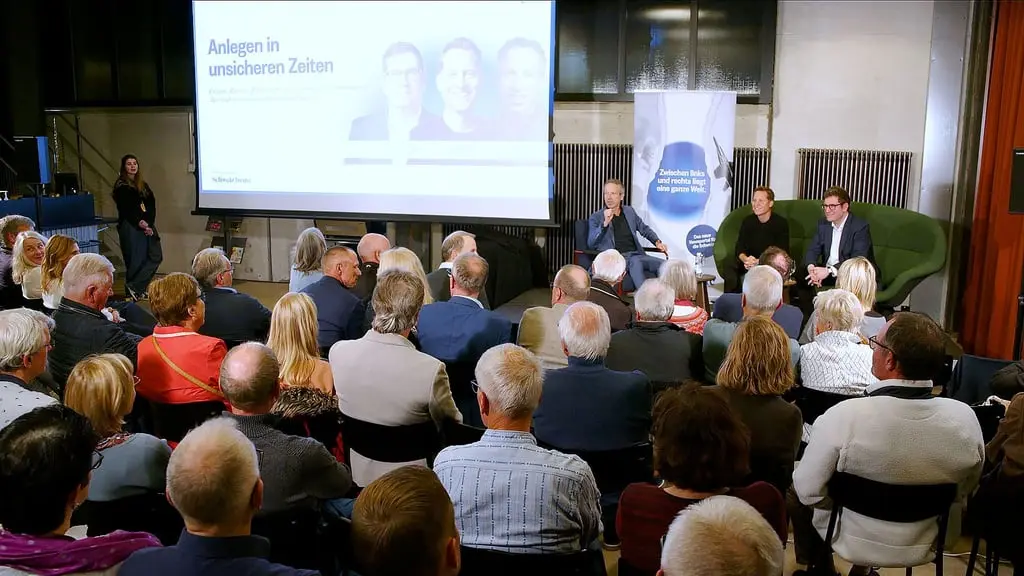
Das Restaurant «Rampe» in Aarau war im Nu ausgebucht, 110 Leserinnen und Leser besuchten den Finanz-Talk von «Schweiz heute». Hier eine Zusammenfassung des Gesprächs.
Stefan Buck, die meisten Besucher werden Sie aus der Musik kennen. Ihre Band Hecht ist erfolgreicher denn je. Ihre zweite Leidenschaft, die Finanzwelt, ist weniger bekannt …
Buck: Ich habe mit 16 meine erste Band gegründet, das war 1996. Das Interesse an Wirtschaftsthemen kam später. Ich habe Wirtschaft und Finance an der Universität Zürich studiert und mit 25 abgeschlossen.
Sagten Ihre Eltern, der Junge müsse noch etwas Rechtes lernen?
Buck: Damals deutete nichts darauf hin, dass Musik einmal mehr als ein Hobby mit Freunden werden könnte. Wir sind mit Hecht erst spät durchgestartet. Und meine Jobs in der Finanzwelt haben immer Spass gemacht.
François Bloch, Sie studierten im Rahmen des «Advanced Executive Program» des Swiss Banking Institute in Zürich und haben weitere Ausbildungen gemacht. Seit 18 Jahren sind Sie unser Geldkolumnist. Was fasziniert Sie daran?
Bloch: Dass ich mit den Lesern etwas bewegen kann. Ich bekomme viele Fragen, auch persönliche. Dabei baut man eine Verbindung zu den Menschen auf und spürt, wie ehrlich sie mit einem sind. Man kann ihnen helfen, ohne Kickbacks zu erhalten.
Was wollen die Leute wissen?
Bloch: Oft geht es darum, wie man sein Portfolio vor oder nach der Pensionierung aufbaut. Neuerdings melden sich mehr jüngere Leserinnen und Leser. Häufige Fragen betreffen Hypotheken, Lebensversicherungen und Aktien. Ich beantworte 300 bis 500 Leserfragen pro Woche. Das ergibt ein Panoptikum der Schweiz. Dadurch kenne ich die Preise der Banken und die Probleme bei Hypotheken. Oft hatte ein anderer Leser vor einem halben Jahr dasselbe Problem. Zudem können wir gegenüber Banken und Versicherungen Einfluss ausüben und spezielle Konditionen aushandeln. Einmal konnten wir den Zins einer Festhypothek von 1,1 auf 0,55 Prozent senken.
Stefan Buck, Sie arbeiten für das Fintech-Unternehmen Adaptivv. Dieses betreut institutionelle Kunden, darunter Pensionskassen. Die Zeit der extrem tiefen Zinsen scheint vorbei. Richtig?
Buck: Die Nullzinspolitik wird irgendwann enden. Viele Marktteilnehmer erwarten zwei oder drei Zinserhöhungen durch die SNB. Dass wir wieder positive Leitzinsen sehen, halte ich für wahrscheinlich. Beim Zeitpunkt gehen die Meinungen auseinander. Für Hypotheken ist die längerfristige Entwicklung entscheidend. Bei zehnjährigen Laufzeiten ist bereits viel eingepreist, die Zinsen sind um rund 0,3 Prozentpunkte gestiegen. Ich glaube deshalb nicht, dass die zehnjährigen Zinssätze im Gleichschritt mit den kurzfristigen steigen werden.
Würden Sie momentan eine längerfristige Festhypothek oder eine variable Saron-Hypothek empfehlen?
Bloch: Es kommt auf die Situation des Anlegers und den Preis an. Manche Leser bezahlen für eine SARON-Hypothek über 1,50 Prozent, andere nur 0,65 Prozent. Eine enorme Spannweite!
Wie gehen Sie vor?
Bloch: Wenn ich einen Leser berate, sage ich: «Testing the waters.» Zuerst will ich wissen, welchen Preis seine Bank anbietet. Dann prüfe ich seine Einkommens- und Vermögenssituation und beurteile, ob SARON oder eine fünf- beziehungsweise zehnjährige Festhypothek sinnvoll ist. Entscheidend sind auch die Lebensphase und die Nutzung der Immobilie. Ich werte wöchentlich Tausende Datenpunkte aus und kenne die Konditionen der Banken. Mein Programm kann anhand der Wohnadresse sogar einen fairen Hypothekarzins berechnen.
Es gibt also keine allgemeine Empfehlung für Saron oder Festhypotheken?
Bloch: Nein. Die besten fünfjährigen Festhypotheken kosten momentan 1,30 Prozent, zehnjährige 1,50 Prozent. Saron-Hypotheken gibt es ab 0,60 bis 0,65 Prozent. Erhöht die Nationalbank die Zinsen zweimal um je 0,25 Prozentpunkte, liegt Saron bei etwa 1,15 Prozent, also noch unter den Festhypotheken. Entscheidend wird eine mögliche dritte Zinserhöhung. Die Nationalbank steht in einem Dilemma.

Zinsen, Inflation, Konjunktur – alles hängt zusammen. Hinzu kommt der Einfluss der USA. Falls Trumps Partei Anfang November verliert: Bewegt das die Märkte?
Buck: Kurzfristig kann sich etwas bewegen, aber die grosse Gretchenfrage ist die Entwicklung der künstlichen Intelligenz (KI). Die Zinsen sind auch gestiegen, weil die Nachfrage nach Kapital zunimmt. Die enormen KI-Investitionen müssen finanziert werden. Entscheidend ist, ob Unternehmen wie OpenAI, Anthropic, Microsoft, Amazon und Nvidia ihre Gewinne entsprechend den hohen Erwartungen steigern können. Momentan sieht es danach aus. Deshalb sind wir konstruktiv eingestellt. Und trotzdem …
… was macht Sie skeptisch?
Buck: Ein unterschätzter Faktor sind die Abschreibungen der Rechenzentren. Sie benötigen Gebäude, Strom und Kühlung. Aber wie lange behalten die Anlagen ihren Wert? Wir rechnen mit sechs Jahren. Ist die Technik schon nach zwei Jahren kaum noch etwas wert, drückt das massiv auf die Gewinne.
Das KI-Umfeld kann Aktien abstürzen lassen. Diese Woche sahen wir das bei ABB: hervorragende Geschäftszahlen, trotzdem brach die vom KI-Boom profitierende Aktie ein.
Buck: ABB hatte zuvor über einige Jahre eine hervorragende Kursentwicklung. Sieben Prozent Tagesverlust schmerzen, aber gegenüber dem SMI ist die Aktie immer noch sehr gut gelaufen.
Bloch: Interessant ist, dass einen Tag vor Bekanntgabe der Zahlen wie verrückt Put-Optionen gekauft wurden. Es brauchte nur noch einen Funken, um die Aktie nach unten zu treiben.
Put-Optionen sind eine Wette auf fallende Kurse. Waren da Insider am Werk?
Bloch: Sagen wir es so: Da waren Besserwisser im Spiel.
Stefan Buck, Ihre Philosophie lautet: Lieber breit über ETFs und Fonds investieren als in Einzelaktien.
Buck: Beide Ansätze haben Vor- und Nachteile. Wer sich intensiv mit Einzelaktien beschäftigt, kann den SMI übertreffen. Mit ABB statt einem SMI-ETF wäre man langfristig viel besser gefahren. Doch selbst für Profis ist es extrem schwierig, langfristig den Markt zu schlagen. Zu viele Faktoren beeinflussen eine Aktie, als dass man ihre Entwicklung über fünf Jahre vorhersehen könnte.
Wie ist Ihre Strategie?
Buck: Unser Spezialgebiet bei Adaptivv ist die Steuerung der Aktienquote innerhalb bestimmter Bandbreiten mithilfe unserer Technologie. Eine Glaskugel haben wir nicht. Schweizer Obligationen haben wir bereits vor einem Jahr reduziert, weil die Preise instabiler wurden. In Krisen senken wir das Risiko im Gesamtportfolio und erhöhen es wieder, sobald sich die Lage stabilisiert. So schaffen wir Mehrwert.
François Bloch, Sie empfehlen durchaus Einzelaktien.
Bloch: Mein Stockpicking basiert auf einem Computersystem mit 120'000 Aktien und Instrumenten. Stell dir einen Trichter vor: Wir wenden 30 Faktoren an, am Schluss bleiben vielleicht zehn Aktien übrig. Dann frage ich den Leser: Geht es um Spekulation, Vermögensaufbau oder Rente? Darauf basierend empfehle ich Aktien, teilweise kombiniert mit gedeckten Calls. So entstehen Portfolios mit 80 oder 100 Einzeltiteln. Durch den Verkauf von Calls profitieren wir von der Volatilität.
Wie funktioniert ein gedeckter Call?
Bloch: Nehmen wir 100 ABB-Aktien zu je 70 Franken. Ich verkaufe jemandem das Recht, diese Aktien innerhalb von sechs Monaten für 70 Franken zu kaufen. Dafür erhalte ich eine Prämie, beispielsweise sieben Franken pro Aktie. Bleibt die Aktie unter 70 Franken, kann ich die Transaktion wiederholen. Steigt sie darüber, wird die Option ausgeübt. Ich muss die Aktie zu 70 Franken verkaufen und behalte die Prämie. Mein Gewinn ist damit nach oben begrenzt. Steigt der SMI um 20 oder 30 Prozent, kann ich diese Performance nicht erreichen. Dafür reduziert die Prämie meinen rechnerischen Einstandspreis von 70 auf 63 Franken. Wiederhole ich die Strategie, kann ich ihn weiter senken. So entsteht ein Puffer gegen Verluste.
Man kann also besser schlafen.
Bloch: Ja. Aber die Prämie schützt nur begrenzt. Danach bist du dem Kursrückgang voll ausgesetzt. Es bleiben Aktien. Langfristig fährt man mit dieser Strategie aber sehr gut. Mit gedeckten Calls auf UBS, Vontobel oder ABB konnte man in den vergangenen fünf Jahren eine massive Outperformance gegenüber dem SMI erzielen.
Adaptivv hat Finanzprodukte entwickelt, die von der «Schweiz am Wochenende» empfohlen werden und darum «SaW» heissen: die SaW SmartAdapt-Portfolios. Inzwischen gibt es fünf. Das dynamische Portfolio ist seit der Lancierung vor 13 Monaten um 13,7 Prozent gestiegen. Wie funktionieren sie?
Buck: Unser Ziel ist ein einfaches Portfolio, das man zehn oder zwanzig Jahre liegen lassen kann. Eine All-in-one-Lösung. Natürlich bieten auch Banken Strategiefonds an …
Die sind häufig teuer. Die SaW SmartAdapt-Portfolios haben tiefere Gebühren.
Buck: Das ist ein Punkt. Wobei man gerne bezahlt, wenn ein Produkt gut ist. Wir kommen aus der Pensionskassenberatung und beschäftigen uns seit zehn Jahren mit Anlagebandbreiten. Ein Beispiel: Eine Pensionskasse darf 25 bis 40 Prozent ihres Vermögens in Aktien investieren. Geht sie ans obere oder untere Ende? Bei Strategiefonds stellt sich dieselbe Frage.
Und wo liegen die meisten Banken? In der Mitte?
Buck: Meistens. Dort macht man nicht viel falsch, aber auch nicht viel richtig. Wir steuern die Aktienquote mit einer Technologie, die Dr. Tobias Setz an der ETH Zürich entwickelt hat. In den 13 Monaten seit dem Start waren wir relativ stark in Aktien investiert. Trotz des Kriegs und Trumps Liberation Day hat unser Sensor eine eher hohe Marktstabilität gemessen. Das trug zu den guten Renditen bei. Werden die Märkte längerfristig instabil, können wir die Aktienquote beim balancierten Portfolio auf 20 Prozent senken. Den Rest investieren wir in Obligationen oder halten ihn vorübergehend in Cash. Sobald sich die Märkte stabilisieren, erhöhen wir die Quote wieder.
Sie haben diese Technologie für Pensionskassen entwickelt. Jetzt können auch Privatanleger investieren wie die Grossen, schon mit kleinen Beträgen.
Buck: Genau, und zu konkurrenzfähigen Kosten. Natürlich werden wir nicht jedes Jahr 13 Prozent Rendite erzielen. Aber für langfristige Anleger kann das sinnvoll sein. Im Februar haben wir ein dynamisches Innovationsprodukt lanciert, das seither rund 15 Prozent im Plus liegt. Wir investieren breit diversifiziert mit ETFs, mit 50 Prozent Schweiz-Fokus. Da schiesst keine Einzelaktie wie ABB durch die Decke. Dafür hat man weniger Schwankungen.
François Bloch, sind Sie gegenüber den SmartAdapt-Portfolios skeptisch?
Bloch: Nein, überhaupt nicht. Es ist eine andere Strategie. Die Produkte sind überzeugend. Die Konkurrenz versuchte anfangs, uns lächerlich zu machen. Heute hört man davon nichts mehr, weil wir bei der Performance zur Spitzenklasse gehören. Die Adaptivv-Strategie funktioniert.
Sie machen Ihre Jobs schon lange. Was motiviert Sie?
Bloch: Wissen aus der Finanzwelt zu vermitteln. Unser Ziel ist, Menschen bei langfristigen finanziellen Entscheidungen zu unterstützen. Eine falsche Hypothek, Versicherung oder Investition kann schwerwiegende Folgen haben, auch für die Familie. Ich finde es toll, dass wir inzwischen eine Community sind. Die Hypothekarzinsen und Preise für strukturierte Produkte, die wir heute aushandeln, würden wir nie bekommen, wenn nicht so viele Leser mitmachen würden. Wir sind gewissermassen eine Einkaufsgenossenschaft, die ohne Profit arbeitet.
Buck: Viele Menschen beginnen zu spät, sich mit Geldanlagen zu befassen, und halten zu viel Cash. Gerade Jüngere müssen wissen: Geld auf dem Konto verliert durch die Inflation an Kaufkraft. Viele fühlen sich sicher, wenn sie es auf dem Konto liegen lassen. Aber nach zwanzig Jahren sind 100'000 Franken deutlich weniger wert. Das klingt banal, doch viele tun nichts dagegen. Dafür können wir sensibilisieren.
Die SaW SmartAdapt-Portfolios nutzen eine an der ETH Zürich entwickelte Technologie, die den Aktienanteil je nach Marktlage anpasst. Zur Auswahl stehen fünf Varianten: Konservativ richtet sich an vorsichtige Anleger mit einer Aktienquote von 10 bis 35 Prozent. Balanciert verbindet Sicherheit und Wachstum mit 20 bis 65 Prozent Aktien. Dynamisch setzt stärker auf Rendite, die Aktienquote liegt zwischen 40 und 85 Prozent. Offensiv Innovation/Gold investiert mindestens 80 Prozent in Aktien und bis zu 20 Prozent in Technologieaktien oder Gold. Offensiv Bitcoin/Gold setzt ebenfalls auf mindestens 80 Prozent Aktien, ergänzt durch bis zu 20 Prozent Bitcoin oder Gold. Die jährliche Gesamtkostenquote beträgt 0,8 Prozent. Die Produkte sind zum jeweils aktuellen Kurs über die Hausbank oder E-Banking handelbar. Weitere Informationen: smartadapt.schweizamwochenende.ch
